
Przydatne akcesoria do mini szlifierki
20 lip 2021 - Dom
7 października 2026 16:52

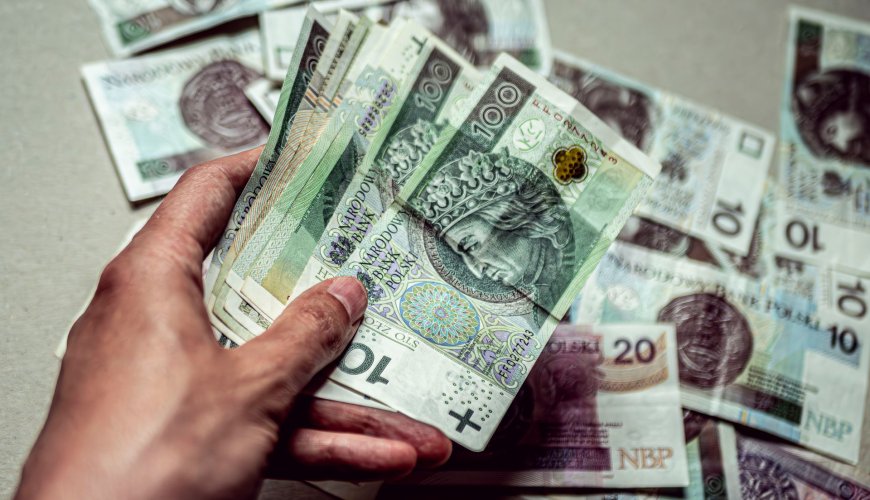
Większy wydatek bez oszczędności można sfinansować na kilka sposobów: odłożyć zakup i zbierać pieniądze, skorzystać z rat u sprzedawcy, zaciągnąć kredyt gotówkowy lub pożyczkę ratalną w instytucji pożyczkowej. Wybór zależy od kwoty, pilności zakupu, zdolności kredytowej i całkowitego kosztu. W 2026 roku warto porównywać przede wszystkim całkowitą kwotę do zapłaty, a nie samą wysokość raty.
Spis treści
Większy wydatek to koszt, którego nie da się pokryć z jednego miesięcznego dochodu bez rezygnacji z opłat stałych. W praktyce chodzi najczęściej o remont mieszkania, wymianę samochodu lub jego poważną naprawę, zakup sprzętu AGD i RTV, leczenie, kurs zawodowy albo wydatki związane z przeprowadzką.
Takie wydatki zwykle da się przewidzieć wcześniej niż nagłe awarie, ale wiele gospodarstw domowych nie ma na nie odłożonych środków. Według badania przeprowadzonego przez IMAS International na zlecenie Krajowego Rejestru Długów w grudniu 2025 r. co piąta osoba w Polsce nie ma żadnych oszczędności. Dla tych osób każdy większy zakup oznacza decyzję o sposobie finansowania.
Dobra decyzja zaczyna się od określenia trzech parametrów: potrzebnej kwoty, terminu, w którym wydatek musi zostać poniesiony, oraz miesięcznej sumy, którą budżet jest w stanie przeznaczyć na spłatę.
Odłożenie zakupu i zbieranie pieniędzy to najtańszy sposób sfinansowania większego wydatku, bo nie wiąże się z odsetkami ani prowizją. Sprawdza się wtedy, gdy wydatek nie jest pilny, na przykład przy planowanym remoncie lub wymianie sprzętu, który jeszcze działa.
Prosty przykład pokazuje, jak to działa. Remont kosztujący 6000 zł można sfinansować, odkładając 500 zł miesięcznie przez 12 miesięcy. To ta sama kwota, którą trzeba by przeznaczać na ratę, ale bez kosztów finansowania.
Oszczędzanie ma jednak ograniczenia. Nie pomoże przy wydatku, który nie może czekać, a ceny usług i materiałów mogą w tym czasie wzrosnąć. W takich sytuacjach rozsądniejsze bywa finansowanie zewnętrzne, pod warunkiem że jego koszt jest znany i akceptowalny.
Przy większym wydatku bez oszczędności najczęściej rozważa się oszczędzanie, raty u sprzedawcy, płatności odroczone, kredyt gotówkowy w banku, pożyczkę ratalną w instytucji pożyczkowej lub pomoc bliskich. Każda forma ma inne zastosowanie i inne wymagania.
| Forma finansowania | Typowe zastosowanie | Zalety | Ograniczenia |
|---|---|---|---|
| Oszczędzanie przed zakupem | Planowany remont, wymiana sprzętu | Brak kosztów finansowania | Wymaga czasu i dyscypliny |
| Raty u sprzedawcy | Zakup konkretnego towaru w sklepie | Finansowanie od razu przy zakupie | Dotyczy tylko oferty danego sklepu |
| Płatności odroczone | Zakupy internetowe o niższej wartości | Krótki termin na zapłatę | Opłaty po przekroczeniu terminu |
| Kredyt gotówkowy w banku | Większe kwoty, długi okres spłaty | Dowolne przeznaczenie środków | Ocena zdolności kredytowej, procedura zależna od banku |
| Pożyczka ratalna w instytucji pożyczkowej | Średnie kwoty spłacane w kilku lub kilkudziesięciu ratach | Wniosek online, dowolne przeznaczenie środków | Ocena zdolności kredytowej, koszt widoczny w RRSO |
| Pomoc rodziny | Krótkie wsparcie w zaufanym gronie | Zwykle bez kosztów | Ryzyko napięć przy problemach ze zwrotem |
Nie istnieje jedna forma finansowania najlepsza dla wszystkich. Raty u sprzedawcy pasują do zakupu konkretnego towaru, a kredyt lub pożyczka ratalna sprawdzają się wtedy, gdy pieniądze mają pokryć kilka powiązanych kosztów, na przykład materiały i robociznę przy remoncie.
Im więcej rat, tym niższa pojedyncza rata, ale wyższy łączny koszt finansowania. Dłuższy okres spłaty oznacza dłuższe naliczanie odsetek, dlatego wygoda niższej raty ma swoją cenę.
Porównując oferty, warto rozróżniać trzy pojęcia, które pojawiają się w każdej umowie:
Koszty kredytu konsumenckiego ograniczają przepisy. Ustawa o kredycie konsumenckim określa maksymalne pozaodsetkowe koszty kredytu. Dla zobowiązań spłacanych przez co najmniej 30 dni limit wynosi 10% całkowitej kwoty kredytu oraz 10% tej kwoty za każdy rok spłaty, przy czym łącznie nie może przekroczyć 45% całkowitej kwoty kredytu. Odsetki ogranicza z kolei Kodeks cywilny, który wiąże ich maksymalną wysokość ze stopą referencyjną NBP.
Pożyczka ratalna może być dobrym wyborem, gdy wydatek nie może czekać, kwota przekracza możliwości jednorazowej spłaty, a stała miesięczna rata zmieści się w budżecie. Sprawdza się przy kosztach, które trudno sfinansować ratami w sklepie, na przykład przy remoncie z wieloma wykonawcami lub leczeniu rozłożonym na kilka wizyt.
Przykładem takiego rozwiązania jest pożyczka ratalna w KredytOK. Właścicielem marki KredytOK jest Capital Service S.A., która jest obecna na rynku od 1999 roku i jest wpisana do Rejestru Instytucji Pożyczkowych KNF. Pożyczka ratalna obejmuje kwoty od 1000 do 20 000 zł, a spłatę można rozłożyć na 4, 6, 12, 18, 24, 30, 36 lub 48 rat. Najwyższa kwota, 20 000 zł, jest dostępna wyłącznie przy 48 ratach i wypłacana tylko przelewem na rachunek.
Koszt takiej pożyczki dobrze ilustruje przykład reprezentatywny opublikowany na stronie pożyczkodawcy (kalkulacja na 20.03.2026 r.). Przy całkowitej kwocie pożyczki 5000 zł i 24 ratach RRSO wynosi 47,17%, a całkowita kwota do zapłaty 7264,06 zł. Całkowity koszt 2264,06 zł obejmuje prowizję operacyjną 1483,74 zł i odsetki 780,32 zł przy oprocentowaniu zmiennym 14,5%. Sposób budowania kosztów i oprocentowanie są takie same dla każdego klienta, niezależnie od tego, czy korzysta z oferty po raz pierwszy.
Decyzję kredytową można poznać nawet w 3 minuty, licząc od kliknięcia przycisku „Wyślij wniosek” na stronie do wyświetlenia decyzji. Każdy wniosek przechodzi ocenę zdolności kredytowej. Istnieje też możliwość wcześniejszej spłaty pożyczki, co zgodnie z ustawą obniża całkowity koszt o koszty przypadające na skrócony okres.
Rata zmieści się w budżecie, jeśli po jej opłaceniu nadal wystarcza pieniędzy na wszystkie stałe wydatki i niewielką rezerwę. Ocena ta powinna opierać się na rzeczywistych liczbach z ostatnich miesięcy, a nie na szacunkach.
Jeśli rata pochłania niemal całą nadwyżkę, bezpieczniej jest wybrać dłuższy okres spłaty lub niższą kwotę. Taka decyzja ogranicza ryzyko opóźnień, które oznaczają dodatkowe koszty i mogą pogorszyć historię kredytową.
Wybór zależy od kwoty, pilności i całkowitego kosztu. Kredyt gotówkowy w banku jest często stosowany przy wyższych kwotach i długich okresach spłaty. Pożyczka ratalna w instytucji pożyczkowej obejmuje zwykle niższe kwoty i prosty proces online. W obu przypadkach warto porównać RRSO i całkowitą kwotę do zapłaty.
Tak, pożyczka ratalna nie jest przypisana do konkretnego zakupu. Może zostać wykorzystana na przykład na remont, naprawę samochodu czy leczenie, a decyzja o przeznaczeniu środków pozostaje po stronie pożyczkobiorcy. Pożyczki konsumenckie są udzielane osobom fizycznym zawierającym umowę jako konsumenci.
Nie, dłuższy okres spłaty obniża miesięczną ratę, ale zwiększa łączny koszt pożyczki. Opłaca się wtedy, gdy krótszy wariant mocno obciążałby budżet i zwiększał ryzyko opóźnień. Przed wyborem warto porównać całkowitą kwotę do zapłaty dla kilku wariantów liczby rat.
Tak, istnieje możliwość wcześniejszej spłaty pożyczki. Każda pożyczka na raty dopuszcza wcześniejszą spłatę, co wynika z ustawy o kredycie konsumenckim. Całkowity koszt obniża się wtedy o koszty przypadające na okres, o który skrócono umowę.
Decyzja zależy od oceny zdolności kredytowej, którą pożyczkodawca przeprowadza przy każdym wniosku. Pod uwagę bierze się między innymi wysokość i źródło dochodu, stałe wydatki oraz obecne zobowiązania. Dane podane we wniosku mogą być dodatkowo weryfikowane, na przykład w bazach informacji kredytowej, za zgodą wnioskodawcy.
© Copyright nixpol.pl | Wszelkie Prawa Zastrzeżone.



Komentarze (0)